 搜索


- 钢铁业首次拿到可按需调度的稳定绿电,为绿氢炼钢规模化探路
在德国下萨克森州的萨尔茨吉特,高炉的轰鸣声已经持续了半个多世纪。如今,这座钢厂面临的最大难题不再是订单,而是电——准确地说,是如何稳定、便宜地拿到足够多的绿电,把焦炭从炼钢流程里彻底赶出去。
答案的一部分,来自几百公里外两片尚未开工的田野。
钢厂锁定绿电
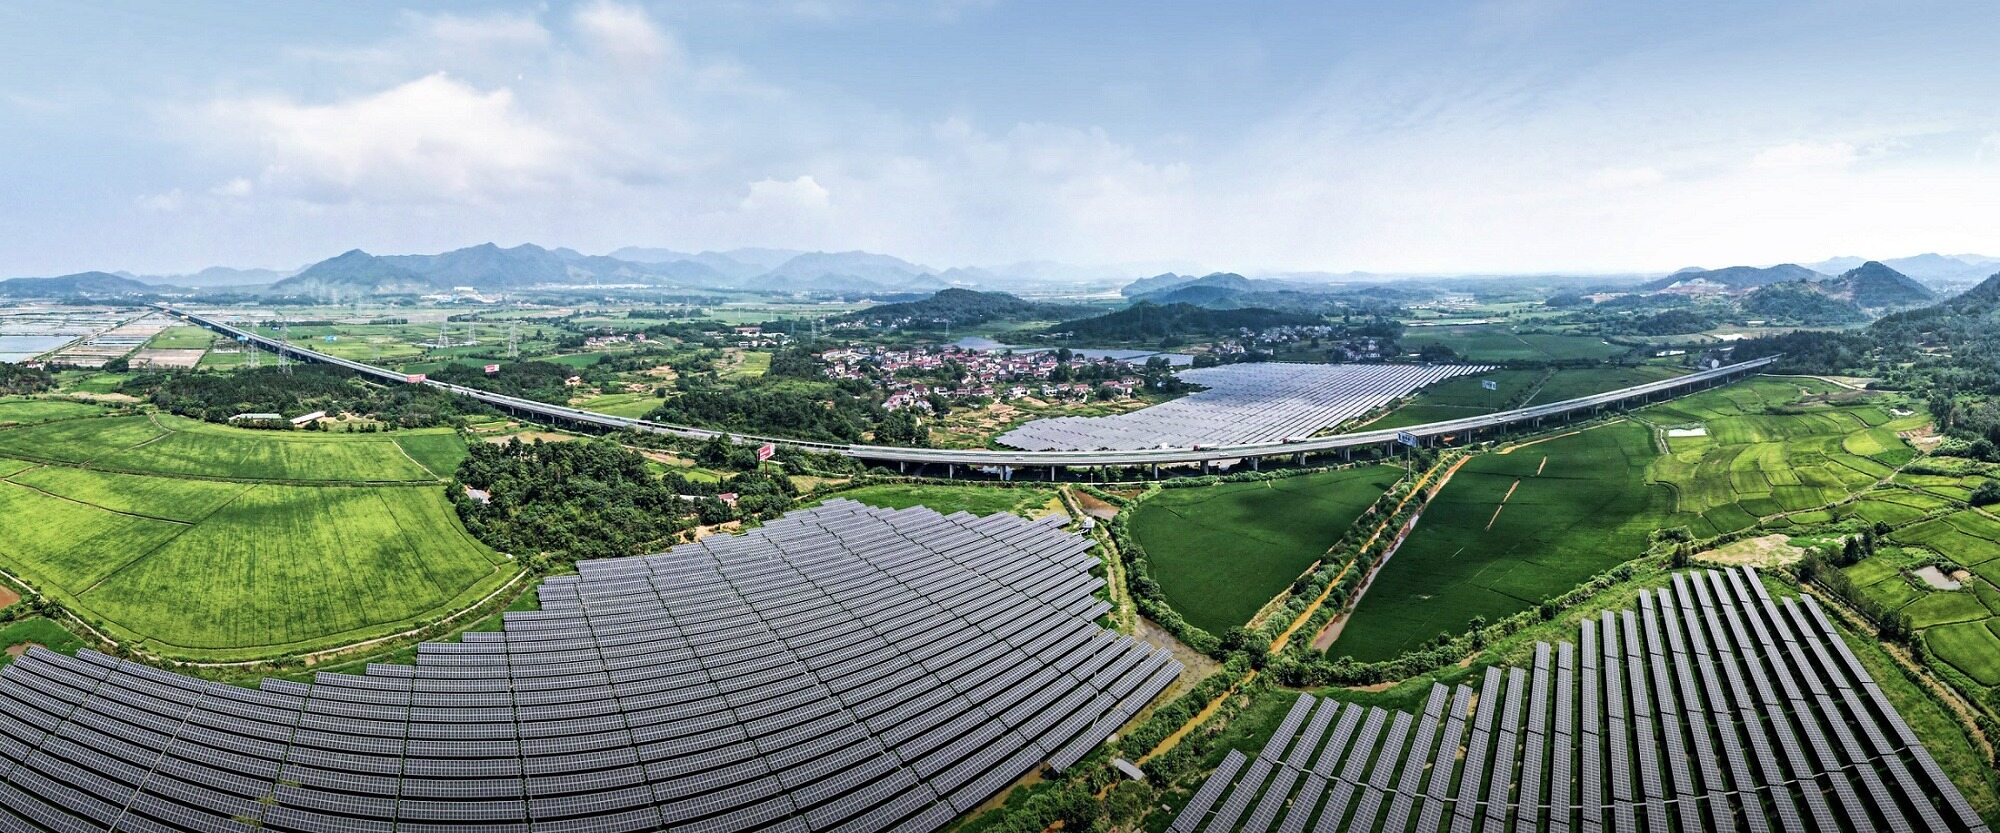
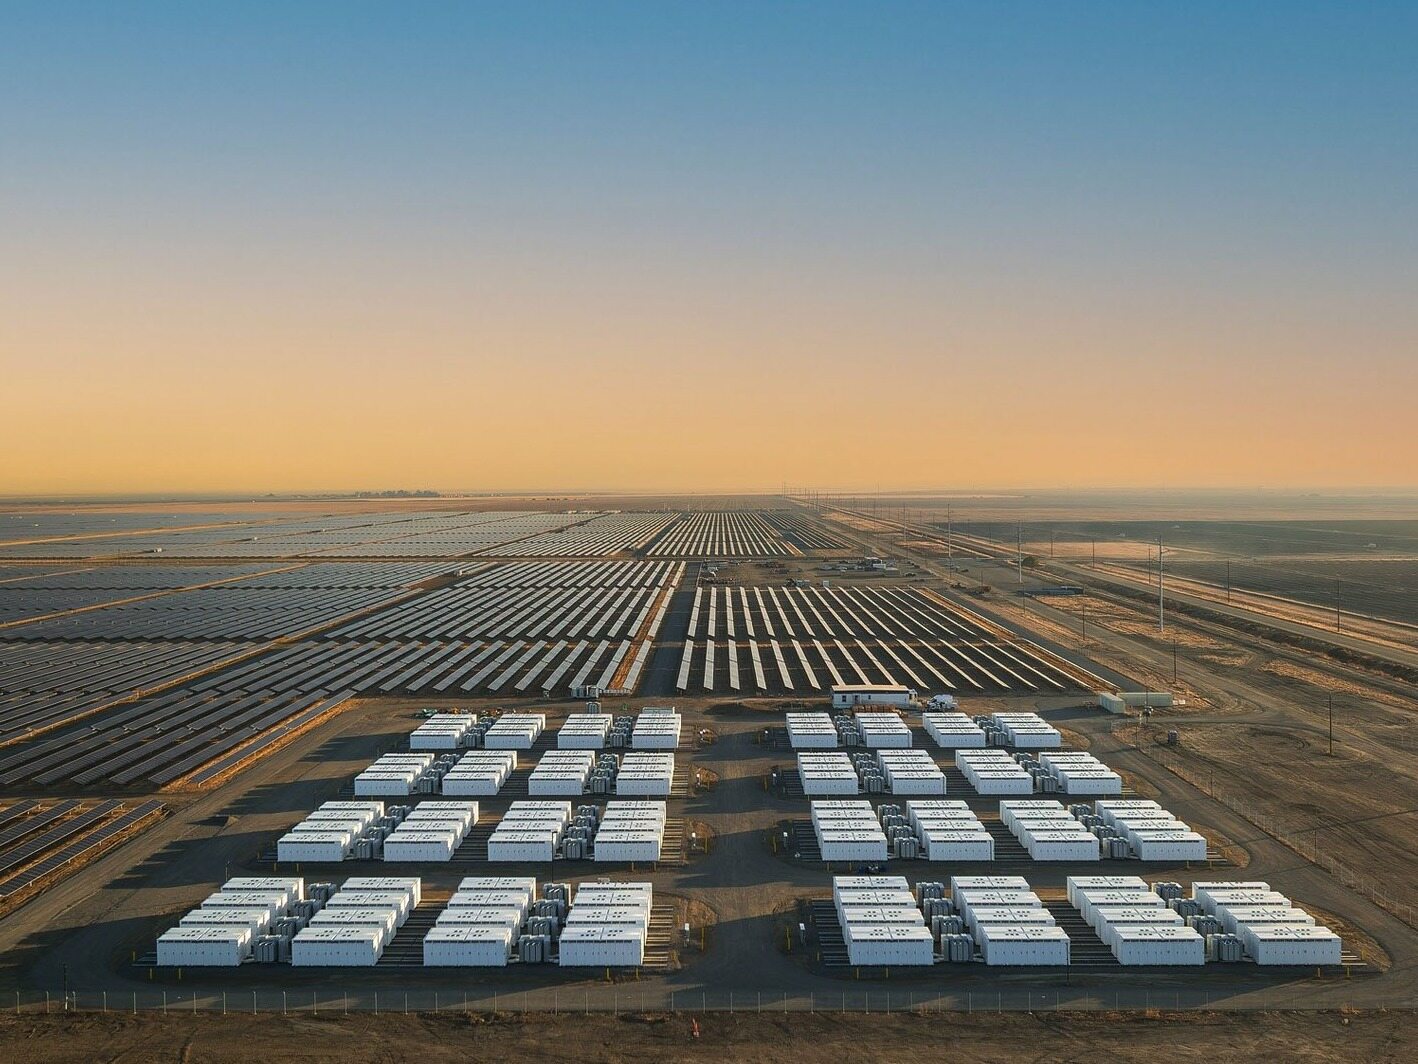
德国钢铁制造商 Salzgitter Flachstahl 与西班牙可再生能源公司 Zelestra 签署一项长期购电协议,涵盖 147MW 光伏装机与 79MW/237MWh 电池储能,预计每年供应 158GWh 太阳能电力。双方称其为德国迄今规模最大的光储混合供电协议。
协议涉及两座新建的光储混合电站,分别落在勃兰登堡州和图林根州,这也是两家公司在德国签下的首个混合型 PPA。按照分工,EQT 旗下 Zelestra 负责电站的建设、持有与运营,Salzgitter 则买下所发绿电。对钢厂而言,这是一笔不算轻的账:母公司 Salzgitter AG 的 SALCOS 低二氧化碳炼钢计划正在推进,新增产线将带来可观的电力增量需求,集团此前已通过一系列长期绿电合同锁定每年约 820GWh 的供应量。
电池交给钢厂调度
真正让这笔交易显得新鲜的,是储能的归属。
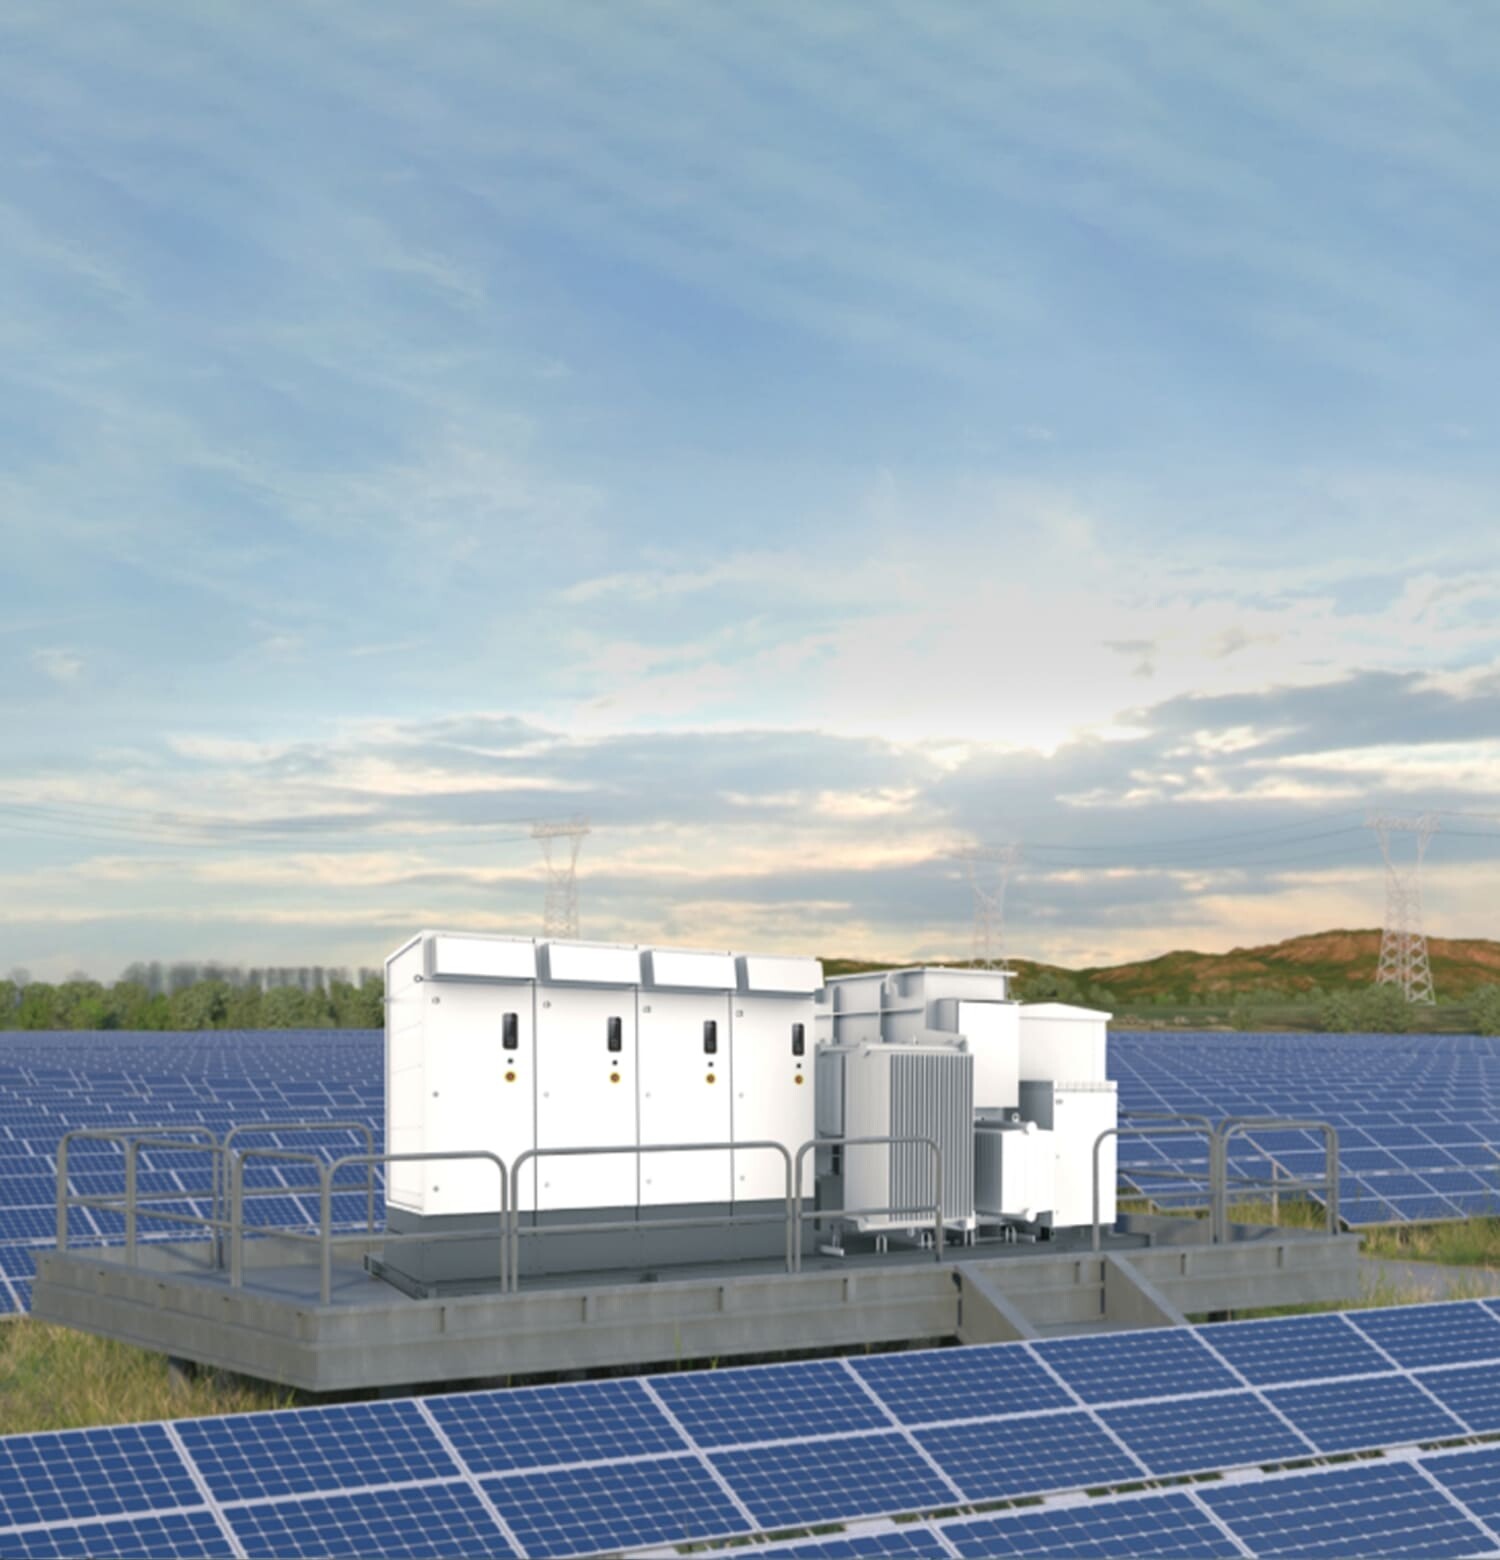
两座电站的电池系统将直接接入光伏侧,并只用富余光伏发电量充电。Salzgitter 采购绿电的同时,将直接管理电池储能的运行——这意味着这家钢企第一次成为电池储能运营商。
对工业用户来说,这一步解决的是老问题:光伏出力和生产负荷天然不同步,中午发电高峰未必是用电高峰,而电弧炉一旦开机,负荷曲线几乎不给商量余地。有了 237MWh 电池,Salzgitter 可以把绿电的供应时序调整到贴合自身用电节奏,而不是被动接受天气安排。Zelestra 德国首席执行官 Mathias Künicke 表示,这是两家志在脱碳的公司之间一次创新性合作,他预计混合光储这一细分市场在未来几个月将持续增长。
一笔交易背后的算盘
背景并不复杂。德国光伏装机已相当可观,但出力集中带来的价格侵蚀日益明显:负电价小时数从 2022 年的 69 小时一路升至 2025 年的 573 小时,单纯的光伏 PPA 吸引力下降,储能耦合正在成为标准解法。Pexapark 的数据显示,2026 年一季度德国清洁能源 PPA 成交 16 份、合计近 600MW,为 2024 年四季度以来最高。
政策端也在推同一方向。德国自 2026 年起实施工业电价补贴,获补贴企业须作出脱碳贡献,而签署支持新建可再生能源项目的 PPA 正是被认可的路径之一。
对 Salzgitter 而言,绿电只是拼图的一块。SALCOS 一期包括一座直接还原厂、一座电弧炉和一套 100MW 电解槽,后者年产绿氢约 9000 吨;项目投资规模约 25 亿欧元,其中约 10 亿欧元为公共资金,新产线计划于 2027 年上半年投产,2033 年前完成整体转型。能源采购主管 Marco Hauer 表示,光储结合让公司能够按需、以有竞争力的价格采购可再生能源,既支撑脱碳目标,也巩固了基地的竞争力。
Zelestra 则在把这套模板复制下去。该公司位于梅克伦堡-前波美拉尼亚州的 Klevenow 光伏项目已投运,装机 27.5MWdc,年发电约 28700MWh;此前还与 Centrica Energy 就下萨克森州 99MW/297MWh 独立储能项目签署收费协议,计划 2027 年开工。目前其在德推进的光伏、混合型、风电及储能项目超过 2GW。
钢铁是最难减排的行业之一,它的转型没有捷径,只能靠一座座电站、一份份合同慢慢垫起来。这笔交易的意义,正在于它把绿电、储能与重工业的用电曲线放进同一份合约里,让后来者有了可照着谈的样本。(此文出自见道官网www.seetao.com未经允许不得转载否则必究,转载请注明见道网+原文链接)见道网新能源栏目编辑/杨美玲
评论

 赞
 收藏
 评论

 分享


写点什么吧~