 搜索


- 一纸购电合同,正把私人资本引入东南亚绿电市场
- 它既帮企业兑现减排承诺,也为本地区摆脱进口化石燃料、稳住电价提供了新路径
马来西亚柔佛州,一片原先种满油棕的坡地,如今立起了一排排灰色机房。这里到新加坡不到一小时车程,2026年新建的机柜几乎一上架就被订空。而在机房隔壁,一家为国际品牌做代工的工厂主最近多了件烦心事:新订单的条款里多了一行字,要求生产线用上清洁电力。订单他想签,可电从哪里来,他一时答不上来。
这样的场面,正在东南亚反复出现。
绿电成了入场券
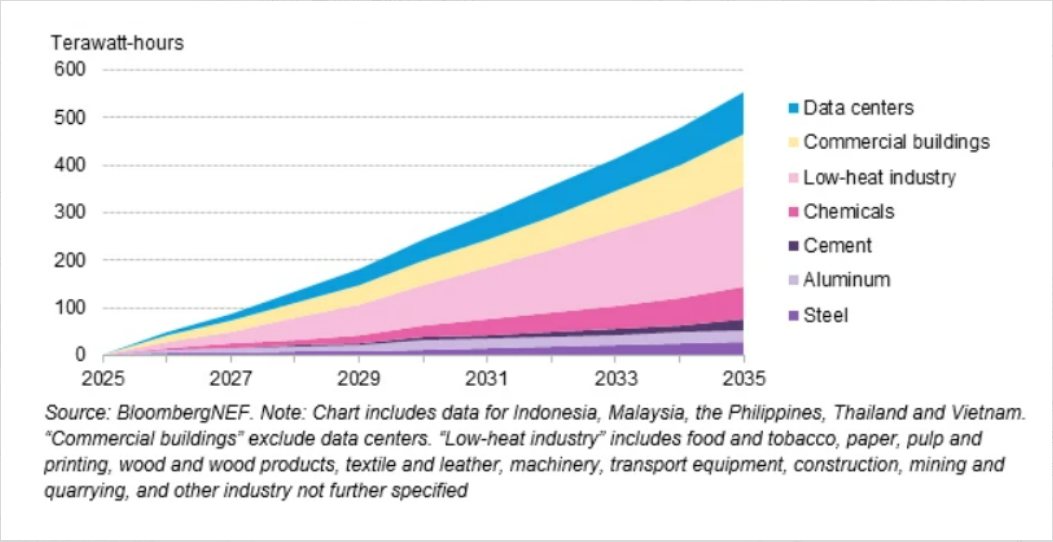
人工智能和云计算把东南亚推上了全球算力扩张的前台。截至2026年6月,东南亚数据中心在用IT容量为3.2吉瓦,而项目储备规模达到这一数值的10倍。据预测,到2035年,马来西亚、印度尼西亚、泰国、菲律宾和越南五国的数据中心用电需求,将从2025年的13太瓦时飙升至100太瓦时。钢铁、铝业、水泥和化工等高耗能行业的电力需求同样在往上走。
压力不只来自电表。作为全球制造业和供应链枢纽,东南亚工厂的订单越来越多地捆绑着减排要求,跨国客户要的不是一句承诺,而是可追溯、可审计的绿电。有研究显示,科技巨头在东南亚的数据中心绿电占比长期偏低,与它们在欧美的表现相去甚远,缺口恰恰卡在采购机制上。
闸门正在松动
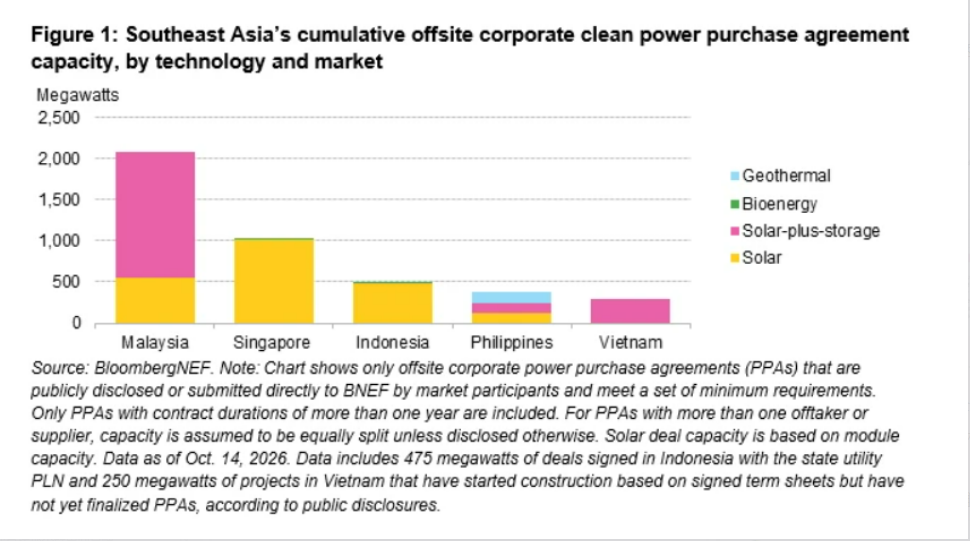
变化已经发生。2026年,东南亚企业场外清洁电力采购协议规模达到2.3吉瓦,是2025年的5.6倍。马来西亚、越南等国相继放宽监管,是这轮增长的主要推手。马来西亚在企业绿电直购机制下进一步下调保障供电的接入费,要求十年合约、2028年底前投运,为开发商和买家锁定了谈判窗口;越南的直接购电机制逐步落地,上半年可再生能源投资约42亿美元,时隔五年重回东南亚首位,并规划到2030年大规模扩装光伏、风电与储能。泰国新版电力发展规划草案也把清洁能源占比推向高位,并允许电力局直接向大型数据中心供电。
不过闸门开得还不够大。彭博新能源财经受亚洲清洁能源联盟委托撰写的《东南亚清洁电力采购》报告指出,监管壁垒仍在制约推进,印度尼西亚和泰国两国尤为突出。
三万亿美元账单
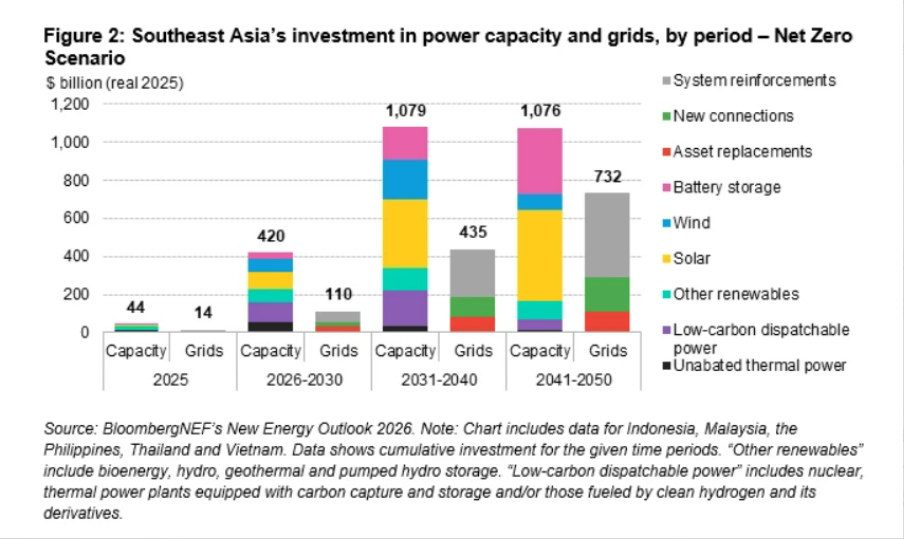
钱的问题才是根本。彭博新能源财经在《净零情景》中测算,要让电力行业2050年前完全脱碳,东南亚在2026至2050年间需向可再生能源、电池储能及电网累计投入3.4万亿美元。发电至今仍是东南亚最大的碳排放来源,而这块转型账单不可能只靠财政。
分析师潘汉认为,降低对进口化石燃料的依赖,既提升能源安全,也能缓冲全球燃料价格波动对终端电价的冲击;中东冲突引发的供应中断已经暴露出东南亚电力行业的脆弱。分析师柯菲利则指出,如果允许企业直接从发电商购电,低碳电源占比将显著提升,有望打破经济增长与进口化石燃料、碳排放之间的捆绑,扩大可负担清洁电力的获取渠道,还能为各行业电气化创造条件。亚洲清洁能源联盟办公室主任阮明英的判断是,各国已陆续推出新机制,当务之急是把机制转化为切实可行、成本可控且具备融资条件的采购机会。
回到柔佛那位工厂主:他的答案,取决于接下来这些机制落地得有多快。(此文出自见道官网www.seetao.com未经允许不得转载否则必究,转载请注明见道网+原文链接)见道网东南亚栏目编辑/杨美玲
评论

 赞
 收藏
 评论

 分享


写点什么吧~