 搜索


- 坦桑尼亚提出 2030 年发电装机目标,规划可再生能源增量,提升发电能力
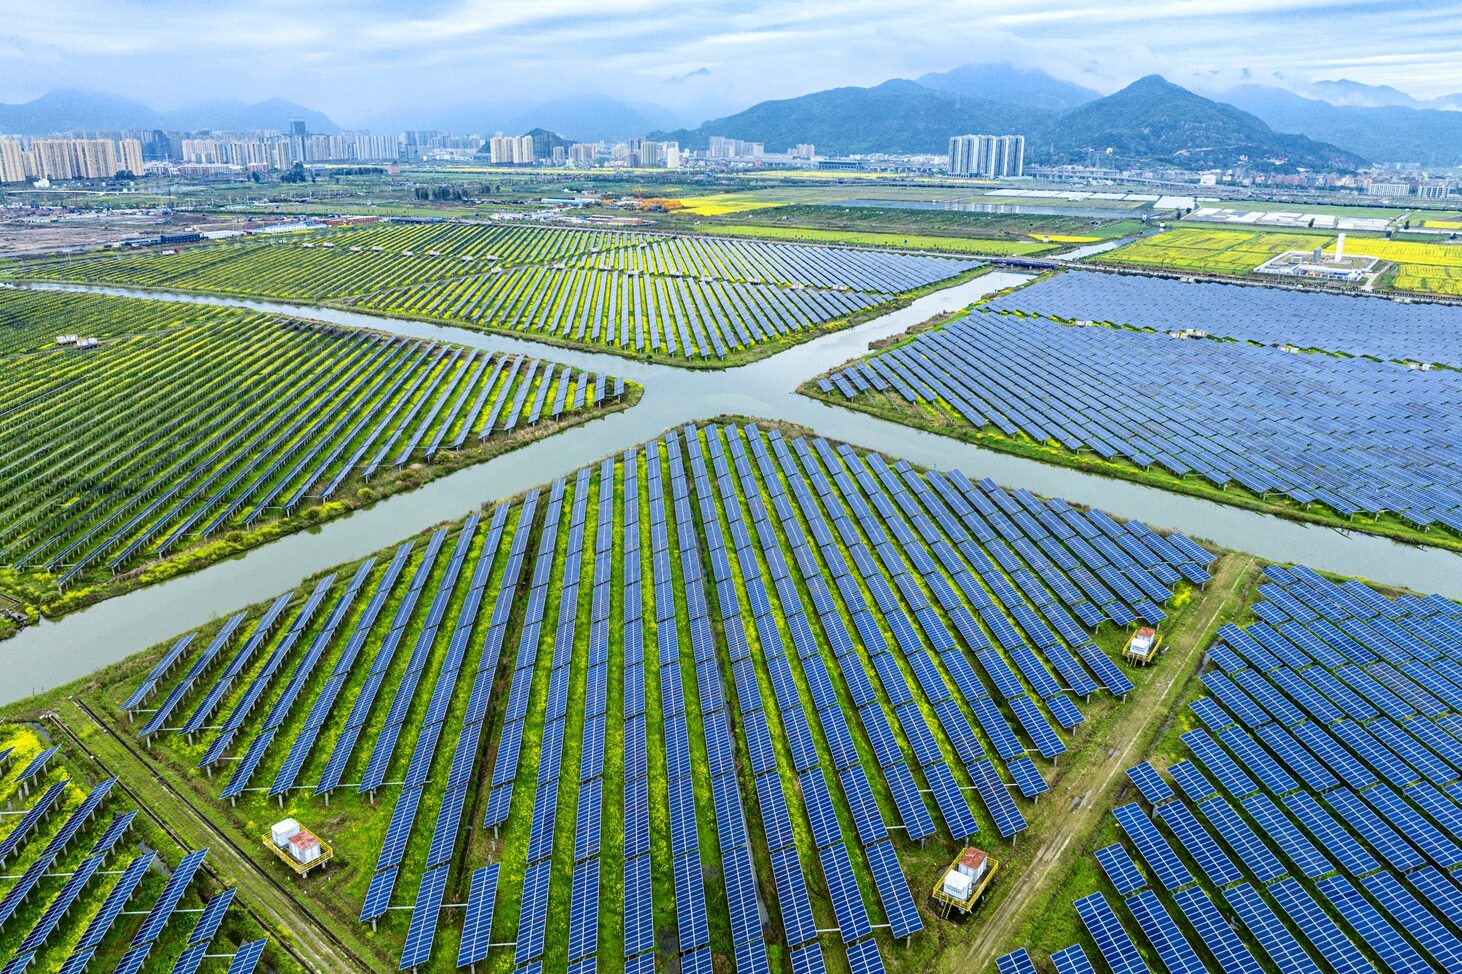
在达累斯萨拉姆举办的可再生能源周会议上,坦桑尼亚能源部对外公布能源发展规划,这份目标勾勒出该国电力转型的长期蓝图。坦桑尼亚希望持续拉高全国发电装机规模,大力发展太阳能、风电、生物质等清洁能源,补齐电力供给短板。但需要注意,相关目标属于顶层愿景,资金、购电协议、电网消纳等环节仍存在大量不确定性,不能直接等同于确定的新增项目。当前国内水电、天然气仍是供电主力,光伏与风电存量规模偏小,输配电基础设施短板,是制约新能源项目落地的关键卡点。
项目格局分化
坦桑尼亚集中式光伏起步阶段由中企实现突破,希尼扬加50MW光伏电站由中国电建承建,已经顺利并网,是当地标杆项目。市场后续竞争格局趋于多元,基沙普二期项目授标给欧非联合体,不再由中企总包。祖祖130MW处于采购阶段,还有部分风电、地热项目仅停留在前期线索阶段,没有明确招标时间。当地新能源EPC招标受多边资金、赠款规则影响较大,中企并不具备天然竞争优势。
准入暗藏门槛
坦桑尼亚光伏相关设备免征进口关税与增值税,看似利好外贸企业,但免税不等于畅通准入。设备必须取得TBS坦桑尼亚标准局认证,满足本地检测和技术规范,政策执行波动也会带来额外隐性成本。当地电网公司开放IPP提案通道,私营资本可自主提交方案,不过提案审批链条长,PPA签署和融资闭环难度高,项目落地转化率偏低。关键词:坦桑尼亚新能源、光伏出海、可再生能源
出海机会研判
祖祖130MW项目正处在采购阶段,设备厂商重点对接投标开发商供应链,直接面向业主报价效率有限。基沙普二期总包已经确定,设备采购存在被融资方、母国供应链锁定的风险,可跟踪分包清单,保持理性预期。资金实力较强的开发商可以长线布局IPP项目,离网光伏需求真实,但项目体量小、回款慢,更适合有本地分销网络的贸易商。(此文出自见道官网:www.seetao.com未经允许不得转载否则必究,转载请注明见道网+原文链接)见道网基建栏目编辑/李晓华
评论

 赞
 收藏
 评论

 分享


写点什么吧~